入场价与各项基准的对比
Wynwood Grand EC 荟林豪庭尚未公布价目表;预览预计在 2026 年底至 2027 年初,以 CDL 公布为准。目前有的是一组分析师估算:Newmark 给出每平方英尺 S$1,750–1,850,Knight Frank 认为开盘价略高于 S$1,800、均价 S$1,900–2,000,地价倍数模型的基准情景为 S$1,800–1,860。全文统一采用约 S$1,750–2,000 psf 作为指示性区间,并每次都注明这是估算。
最近的私宅基准是 Norwood Grand——CDL 自家位于 Champions Way 的私人公寓,成交价约为每平方英尺 S$1,983–2,122(均价约 S$2,040–2,064)。最近的 EC 基准是兀兰较早期的 EC——Bellewoods、Forestville、Twin Fountains 与 La Casa——2025 年转售均价为每平方英尺 S$1,046–1,351。全岛来看,2025 年新 EC 均价约 S$1,735 psf,99 年地契私人公寓约 S$2,599 psf,差距约 S$864 psf;2026 年 1 至 4 月新 EC 中位价达到 S$1,843 psf。
合起来看,指示性区间低于邻近私宅基准,又明显高于兀兰早期 EC 的转售市场。第一道差距是符合资格的买家因接受 EC 限制而获得的折让;第二道差距是毗邻地铁的全新项目相对于 2010 年代存量的楼龄与地段溢价。两道差距都不是对未来价值的预测——它们只是起点。
| 基准 | 价格(psf) | 依据 |
|---|---|---|
| Wynwood Grand EC(指示性) | 约 S$1,750–2,000 | 分析师估算;以 CDL 公布为准 |
| Norwood Grand(私宅,CDL) | 均价约 S$2,040–2,064 | 邻近 Champions Way 新盘 |
| 兀兰早期 EC(转售) | S$1,046–1,351 | 2025 年均价,四个项目 |
| 全岛新 EC(2025 年) | 约 S$1,735 | 新 EC 均价 |
| 全岛 99 年私人公寓(2025 年) | 约 S$2,599 | 新盘均价 |
| 新 EC 中位价(2026 年 1–4 月) | S$1,843 | 全岛中位数 |
来源:分析师预测(Newmark、Knight Frank)、Norwood Grand 与兀兰 EC 转售数据、EdgeProp 及本站研究资料表汇总的市场报道。
地价底线
CDL Divine Pte. Ltd. 以 S$3.60899 亿投得兀兰通道 17 号第一幅地块,2025 年 8 月 26 日批地——折合每平方英尺容积率 S$782.41,为当时 EC 地价的历史纪录,仅以约 S$61.9 万(0.17%)险胜森联集团的第二高标。五个月后,森联以 S$794 psf ppr 的新纪录投得相邻的第二幅地块,约 560 个单位。第一幅地块共有五方竞标,其余标价介于 S$711 至 S$770 psf ppr。
地价只是其中一项投入。之上还有建筑、融资、营销成本与发展商利润,CDL 均未公布;资料表中没有建筑成本数据,因此我们不做建模。地价确立的是一条底线:以纪录价拿地的发展商,几乎没有空间以低于当前 EC 市场的价格开盘——这正是分析师模型都收敛在 S$1,750–2,000 区间、而非 2022–2023 年 EC 的 S$1,300–1,500 psf 水平的原因。
地块的两个特点缓和了单位成本。总容积率仅 1.7——对比 Senja Close 的 3.0 和第二幅地块的 2.1——地块面积 25,207 平方米,约 420 个单位可以规划得相对宽松。低密度是设计上的优势,但本身并不会压低每平方英尺的价格。
要点
纪录地价告诉您的是两家经验丰富的发展商在 2025–2026 年如何看待兀兰需求,而不是一个单位在 2035 年值多少钱。
需求驱动因素
投资分析的起点是:在您之后,谁会想买或租这个单位。Wynwood Grand 的驱动因素异常具体,因为大多数已经建成,或已由政府正式宣布。
- 满 MOP 的换房族:2022 至 2026 年约 1,411 套四房式及以上的兀兰组屋满 MOP(ERA 引用建屋局数据),2026 至 2027 年兀兰、三巴旺与义顺还有 2,700 多套。这些家庭只有卖掉组屋才能买 EC,而大多数都有足够的净值这么做。
- 十年空窗:上一个兀兰 EC 是 2016 年的 Northwave。被压抑的本地需求,是两幅兀兰通道 17 号地块都引来纪录标价的最直接解释。
- 就业:兀兰区域中心规划为北部商业枢纽——占地超过 100 公顷,预计 10 至 15 年内创造约 10 万个就业岗位——位于市区重建局的北岸创新走廊内,旁边还有柔新经济特区。
- 轨道交通:兀兰南站(TE3)步行 3–5 分钟;兀兰转换站(南北线 / 汤申东海岸线)一站之遥;通往新山的新柔捷运系统(RTS Link)终点站兀兰北站在两站之外,客运服务目标为 2026 年底至 2027 年 1 月——这一目标此前曾有推迟。
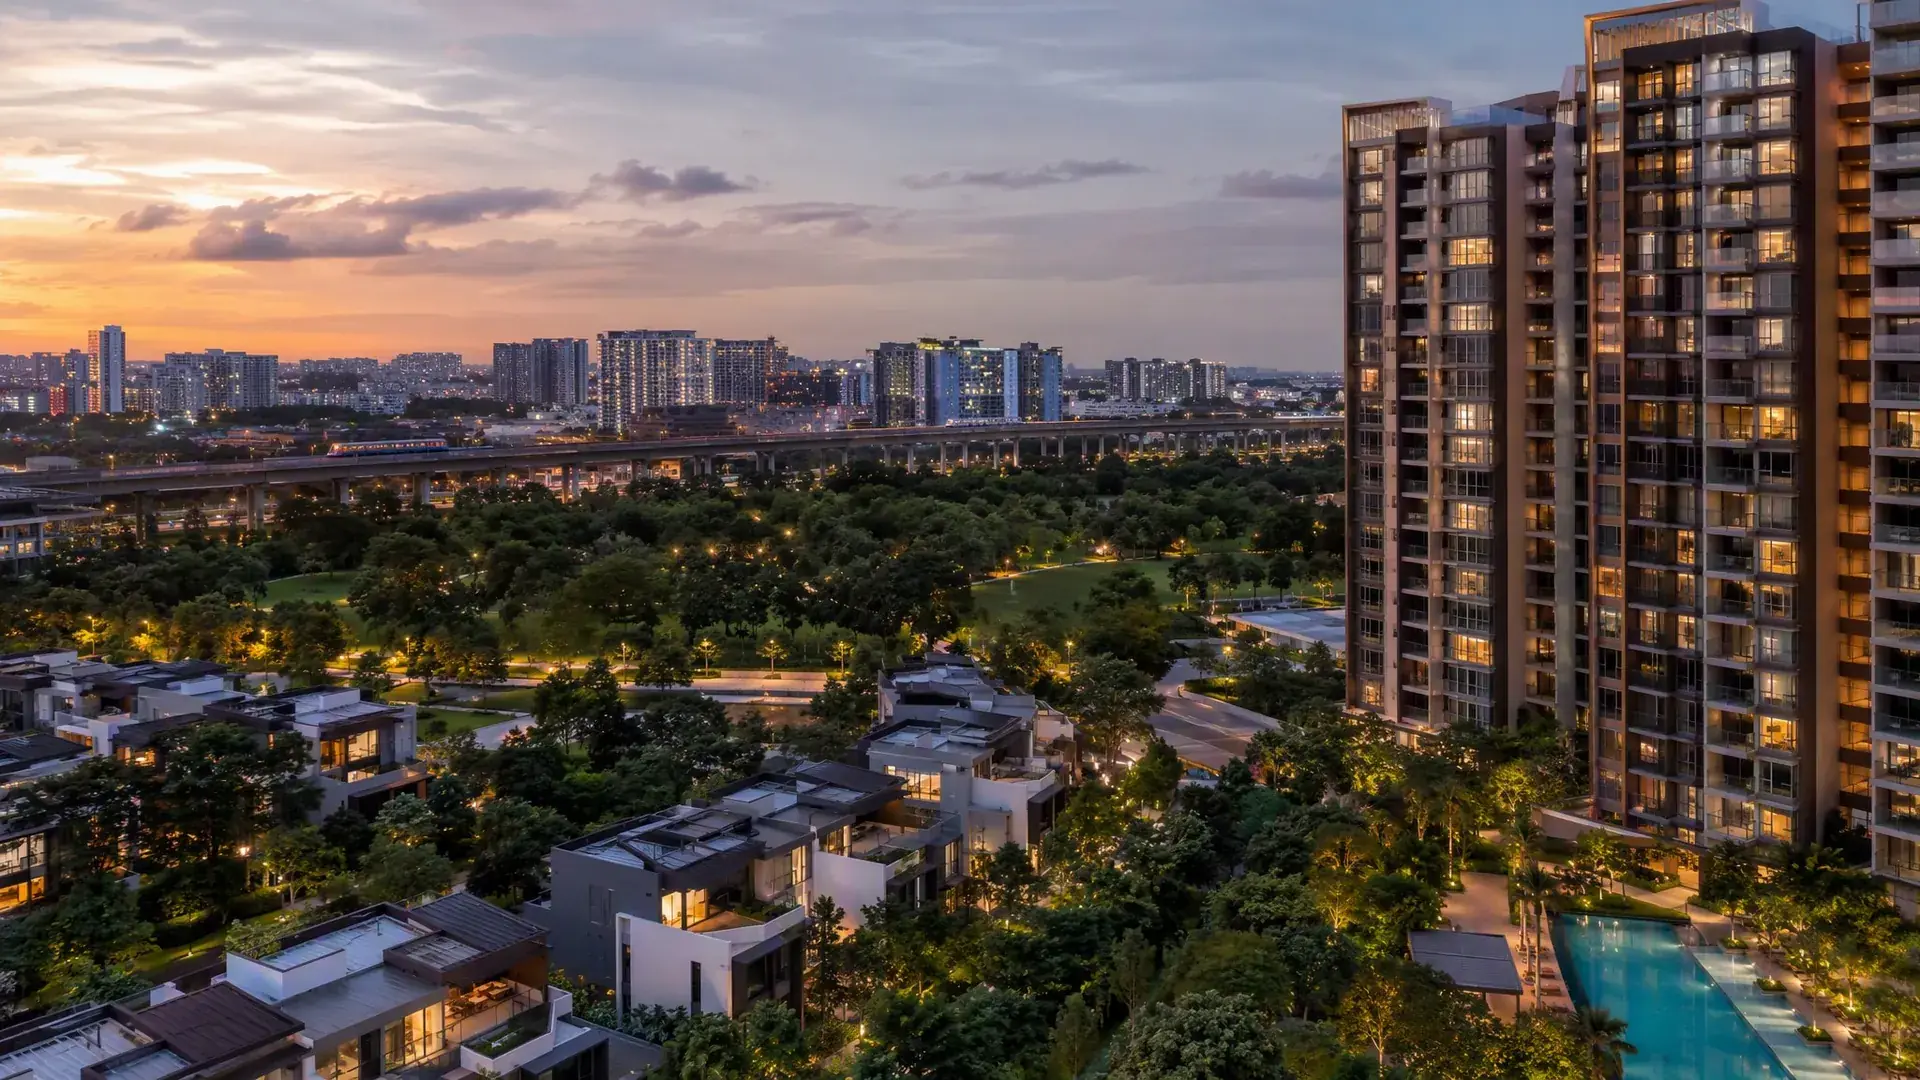
- 周边配套:兀兰医疗园区(2024 年 7 月启用)与地块正面的 1.5 公顷疗愈花园,紧邻新加坡体育学校与基督堂中学,项目内还须设置 500 平方米的幼儿培育中心。
这份清单上的每一项驱动因素都已宣布或已建成。没有一项依赖预测——这正是它们属于投资分析、而预测不属于的原因。
旧规优势
Wynwood Grand 于 2025 年 8 月 5 日截标,早于 2026 年 5 月 8 日的 EC 政策调整,因此永久沿用旧规:5 年 MOP(新规地块 10 年)、竣工后 10 年私有化(新规 15 年)、首次 / 二次购房者 70/30 开盘配额(新规 90% 首次购房并设两年优先期),以及延期付款计划(新规地块已取消)。全岛仅五个已批地块保留旧规,其中两个就是兀兰通道 17 号的两幅地块。具体机制见我们的 EC 申请资格指南。
对投资分析而言,关键是 MOP 与私有化的时间点。按约 2030 年竣工(未确认)推算,旧规单位约 2035 年起可卖给公民与永久居民,约 2040 年起可卖给任何买家;而 2027–2028 年推出的新规地块单位,要晚五年才能到达同样的节点。更短的锁定期是有价值的——价值多大取决于那几年的市场,今天没有人能建模。至于近期 EC 买家使用率达 72–85% 的 DPS,它是现金流工具而非回报驱动因素:多付约 3%,换来换房族把组屋留到临近竣工的灵活性。
近期 EC 开盘说明了什么
近期 EC 开盘说明两件事:价格自 2022 年起稳步攀升;而销售速度取决于地段与定价纪律,而非 EC 这个标签本身。
| 项目(区域,开盘) | 开盘均价 psf | 销售情况 |
|---|---|---|
| North Gaia(D27,2022 年 4 月) | 约 S$1,216–1,302 | 开盘周末 26.6%;后售罄 |
| Copen Grand(D24,2022 年 10 月) | 约 S$1,300–1,337 | 售罄 |
| Tenet(D18,2022 年 12 月) | 约 S$1,360–1,384 | 售罄 |
| Altura(D23,2023 年 8 月) | 约 S$1,456–1,475 | 已售 |
| Lumina Grand(D23,2024 年 1 月) | S$1,464 | 开盘周末 53%;已售罄 |
| Novo Place(D24,2024 年 11 月) | S$1,654 | 首日 57% |
| Aurelle of Tampines(D18,2025 年 3 月) | S$1,766 | 开盘周末 90%;一个月内 100% |
| Otto Place(D24,2025 年 7 月) | S$1,700 | 首日 58.5% |
| Coastal Cabana(D18,2026 年 1 月) | S$1,734 | 开盘周末 66.6%;仍在销售 |
| Rivelle Tampines(D18,2026 年 3 月) | 均价 S$1,893 | 开盘周末 92.5%;一个月内 100% |
两点提醒。定价处于市场顶端的项目——2022 年的 North Gaia、2024 年的 Lumina Grand——起步缓慢,花了较长时间才售罄。另外,2026 年第一季是八年多来最强的 EC 季度(售出 1,168 个新单位),这股顺风能否延续到 2026 年底或 2027 年的开盘,尚无定论。
来源:本站研究资料表汇总的发展商与媒体开盘报道。开盘周末数据以报道为准,部分来源有出入。
想用您自己的数字算一遍?
告诉我们您的收入、组屋卖价估计和目标户型,我们为您计算 Wynwood Grand 的 LTV、MSR 与持有成本——免费、独立,并把风险讲清楚。
持有成本,说人话
以资料表中的情景为例——约 900 平方英尺的三房单位,总价约 S$160–170 万。这是情景推算,不是发展商指引。按 S$165 万计算,75% 贷款与估值比率的银行贷款约为 S$124 万;其余 S$412,500 由现金和公积金支付,其中至少 5%(S$82,500)须为现金。按 30% 的还贷比率,收入处于 S$16,000 顶限的家庭每月最多可承担 S$4,800 的房贷供款——贷款年期与利率随后决定 S$124 万的贷款是否装得下。买家印花税另计;出售组屋的合资格公民家庭适用 ABSD 减免机制(以公布为准,请核实)。
五年 MOP 期间单位必须自住——整套不能出租,所以没有租金收入来抵消供款,而资料表中也没有兀兰租金回报率数据可供引用。每月管理费、自住税率的产业税,以及 DPS 溢价(如使用)是其他经常性支出。只有满 MOP 之后算式才会改变:业主可以卖给公民和永久居民,或按届时的租金与价格把单位出租。
实际的检验标准很简单。如果在没有租金、没有升值的前提下,供款、管理费和产业税凭今天的收入就负担得起,那么投资理由就建立在上述驱动因素之上。如果必须靠升值才能成立,那就不是投资理由——而是一场赌注。
风险——坦白清单
- 隔壁的供应:森联集团的第二幅地块(约 560 个单位,S$794 psf ppr)预计 2027 年第二季前后推出,就在正隔壁。再加上 2027 年的 Solano Grand(约 300 个单位,武吉班让)、Sembawang Road(约 265 个)与 Miltonia Close(约 430 个),以及仍在销售的 Coastal Cabana。满 MOP 时的转售竞争也将来自同一批项目。
- 利率:EC 只能用银行贷款。提款时或再融资时利率走高会推高供款,而 MOP 期间没有租金缓冲。
- 政策:EC 规则在 2026 年 5 月 8 日调整,收入顶限在 2026 年 8 月 24 日调整。Wynwood Grand 的旧规地位锁定在地块上,但降温措施、印花税和贷款限额的变化对所有人都适用。
- 时间表:约 2030 年竣工是估计,预览时间尚未确认。工程延误会拉长您为一套尚未能入住的房子付款的时间。
- 定价:纪录地价意味着开盘价接近 EC 市场的顶端。历史上定价处于周期顶端的项目,销售速度往往更慢。
- 升值没有保证:兀兰早期 EC 的转售价为每平方英尺 S$1,046–1,351;没有任何东西能保证 Wynwood Grand 在 2035 或 2040 年的成交价高于开盘价。过往 EC 表现不是预测。
要点
我们负责本项目的销售,项目售出我们才有收入。请把风险读得和驱动因素一样仔细,并把您觉得我们不太想回答的问题都问出来。
问答
常见问题
尚未公布价目表。分析师估算集中在约 S$1,750–2,000 psf(Newmark S$1,750–1,850;Knight Frank 均价 S$1,900–2,000)。在 CDL 于预览时公布定价之前,任何数字都只能视为估算。
Norwood Grand 是 CDL 在附近的私人公寓,均价约 S$2,040–2,064 psf。EC 的指示性区间低于这一水平,反映的是 EC 资格与 MOP 限制,而非地段品质的差异。
整套不行——业主必须在竣工后五年 MOP 期间自住。整套出租要到满 MOP 之后才可以,所以持有成本的算式在此之前应假设没有租金收入。
它是最大的单一供应风险:隔壁约 560 个单位,预计 2027 年前后推出,地价更高(S$794 psf ppr)。但它也印证了第二家发展商对兀兰需求的判断,并形成更大的 EC 聚落。这两点都应纳入您的决策。
我们不预测回报。驱动因素——满 MOP 的换房族、十年没有兀兰 EC、区域中心就业、汤申东海岸线与新柔捷运、旧规 MOP——真实且有据可查。风险同样真实:隔壁供应、利率、政策与时间表。请基于两者一起决定。
Jeffery Ng (黄先生)
Wynwood Grand EC — 指定销售团队(合登集团 Huttons Asia) · Huttons Asia Pte Ltd (CEA: R050136D)
Jeffery Ng(CEA R050136D,合登集团)持续整理公布的招标结果、开盘数据与转售基准。本文仅依据本站研究资料表撰写,估算数字均已标注,不作任何回报预测。